
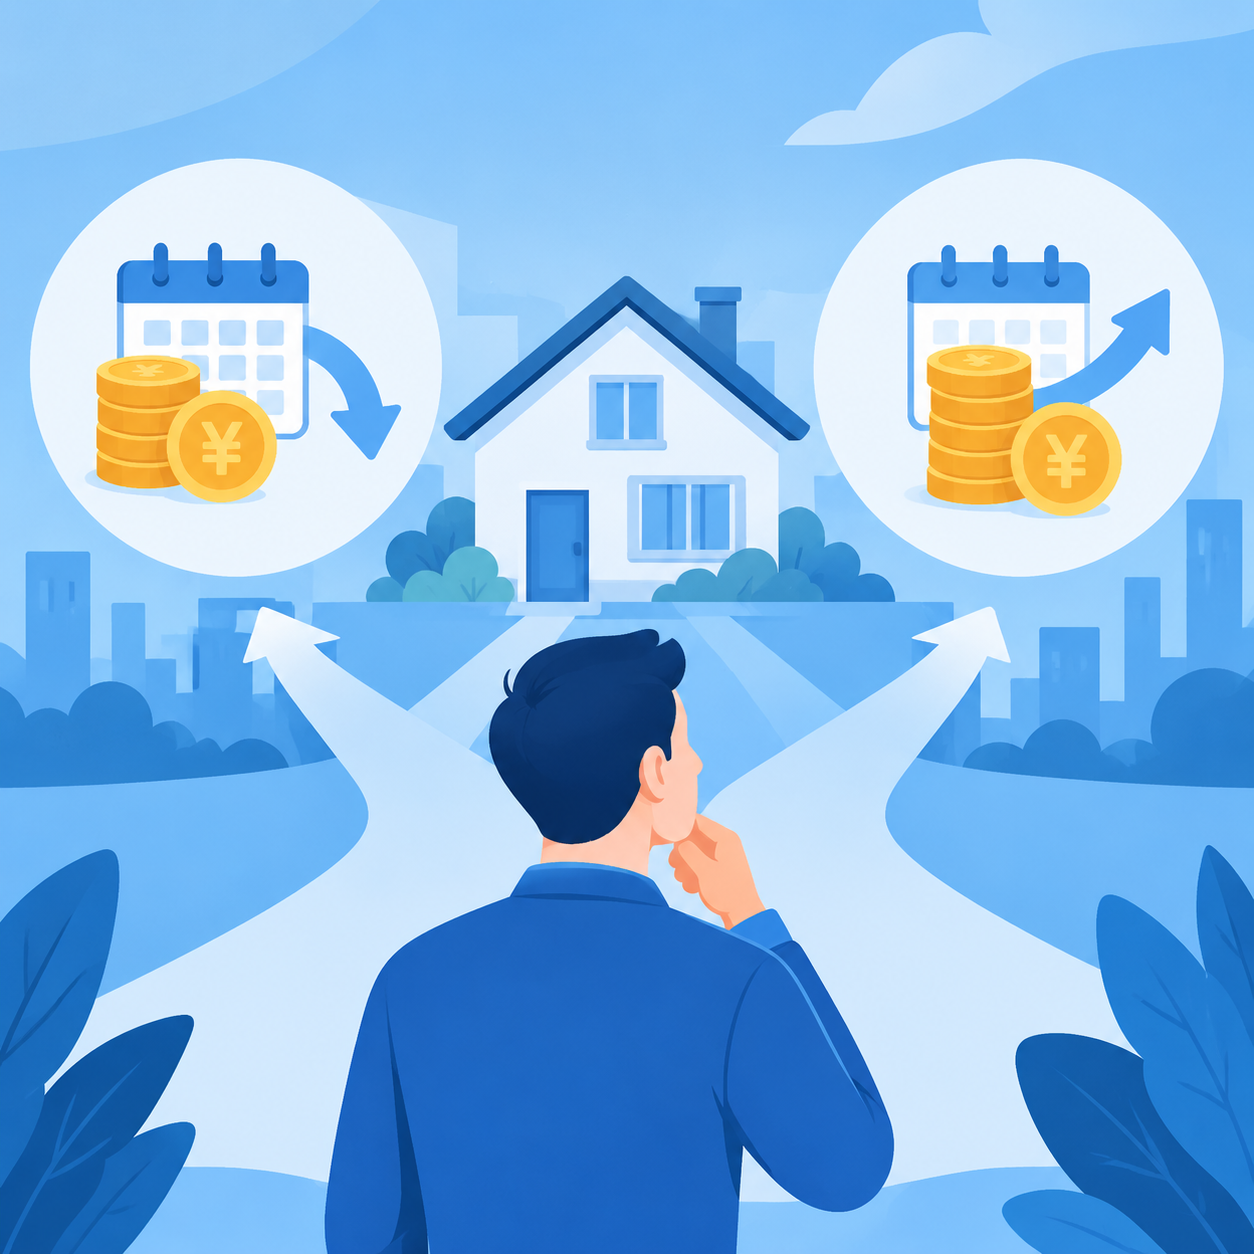
房贷两种还款方式怎么选
2026-09-29
1
等额本息和等额本金,差别到底在哪
办理房贷时,银行通常会让借款人在等额本息和等额本金之间选择。两种方式都属于按月还款,但月供变化、总利息和前期压力并不一样。选错不一定会造成严重损失,却可能让家庭现金流变得紧张,或者多支付一部分利息。
简单来说,等额本息是每个月还款金额基本固定,前期利息占比高,后期本金占比逐步增加;等额本金则是每月归还相同本金,利息随剩余本金减少,因此月供会逐月下降。
月供和总利息有什么不同
等额本息:月供稳定,前期更轻松
等额本息的优点是还款计划清晰。假设贷款金额、期限和利率不变,每月应还金额通常基本一致,比较适合工资收入稳定、需要控制每月支出的家庭。缺点是前期偿还的利息较多,同样的贷款金额和期限下,总利息一般高于等额本金。
这类方式尤其适合刚买房、装修支出较大,或者暂时需要保留应急资金的人。月供固定也方便安排房租、子女教育、保险和日常生活等长期支出。
等额本金:前期月供高,长期利息较少
等额本金会把贷款本金平均分摊到每个月,再加上剩余本金产生的利息。因此第一期月供通常最高,之后每月减少一小部分。贷款期限越长,前期月供与后期月供的差距越明显。
它的主要优势是总利息相对较少,而且本金下降速度更快。如果借款人收入较高、前几年还款能力强,并且希望减少长期利息支出,等额本金通常更合适。但要注意,不能只看总利息,还要先确认首年月供是否在家庭承受范围内。
普通家庭可以这样做选择
- 收入稳定但预算偏紧:优先考虑等额本息,避免买房后因前期月供过高影响生活。
- 收入较高且现金流充足:可以比较等额本金,前期多还一些,换取相对较低的总利息。
- 未来可能提前还贷:不要只比较完整期限的总利息,还要查看计划提前还款时的剩余本金和已支付利息。
- 收入可能下降或存在较大支出:应先保留至少数月的生活费和还贷备用金,再决定是否选择前期月供较高的方式。
可以用房贷计算器分别输入贷款金额、贷款期限和执行利率,重点对比三个数字:首期月供、长期月供变化、全周期利息。比如同一笔贷款,等额本金的第一期可能明显高于等额本息,但每月会逐步下降;等额本息则更适合把还款压力平均分布到整个贷款周期。
选还款方式时别忽略这几个细节
第一,房贷利率变化会影响实际月供。固定利率、按约定周期调整的浮动利率,计算结果不能混用,最终应以贷款合同和银行提供的还款计划为准。
第二,不要为了少付利息把手头资金全部投入还贷。家庭还应预留医疗、失业、装修和其他突发支出所需的资金。没有应急储备时,即使等额本金的总利息更低,也未必是更稳妥的选择。
第三,提前还款会改变后续利息,但节省金额取决于提前还款时间、金额、剩余期限以及银行规则。准备提前还贷的人,最好先向银行确认违约金、最低还款金额和办理流程,再用计算器测算实际节省额。
结论:先看现金流,再看总利息
等额本息不是利息高就一定不划算,等额本金也不是利息少就适合所有人。买房后的家庭预算、收入稳定性、备用金规模和未来还款计划,往往比纸面上的利息差更重要。最稳妥的做法是分别测算两种方案,在月供不影响正常生活的前提下,再选择总成本更低的一种。
版权与免责声明:
本网所刊登文章,若无特别版权声明,均来自网络转载;
文章观点不代表本网立场,其真实性由作者或稿源方负责;
如果您对稿件和图片等有版权及其它争议,请及时与我们联系,我们将核实情况后进行相关删除。
【本文资讯不代表本网立场】
上一篇:组合贷月供怎么算
下一篇:公积金贷款额度不够怎么办
LPR贷款利率( 2026年09月20日)
| 贷款年限 | LPR(%) |
|---|---|
| 一年期 | 3.00% |
| 五年期 | 3.50% |
| 历史LPR | |
房价计算器
面积
平米
单价
元/平米
首付
房价
元
首付
元
贷款
元
公积金贷款基准利率(2025-05-08)
| 贷款期数 | 首套 | 二套 |
|---|---|---|
| 5年以下(含5年) | 2.10% | 2.525% |
| 5年以上 | 2.60% | 3.075% |
人民币贷款基准利率(2015-10-24)
| 贷款年限 | 年利率 |
|---|---|
| 0 ~ 6月(含6月) | 4.35% |
| 6月 ~ 1年(含1年) | 4.35% |
| 1年 ~ 3年(含3年) | 4.75% |
| 3年 ~ 5年(含5年) | 4.75% |
| 5年 ~ 30年(含30年) | 4.90% |
房贷计算器
本站中所有的计算器的计算结果仅供参考,本站对此结果的准确性不承担任何责任,实际数额以银行/保险公司/国家相关机构确认的结果为准。 广告合作商务QQ: 80088129
友情链接

Copyright ©
2026 Powered By 房贷计算器 © 2014-2099